

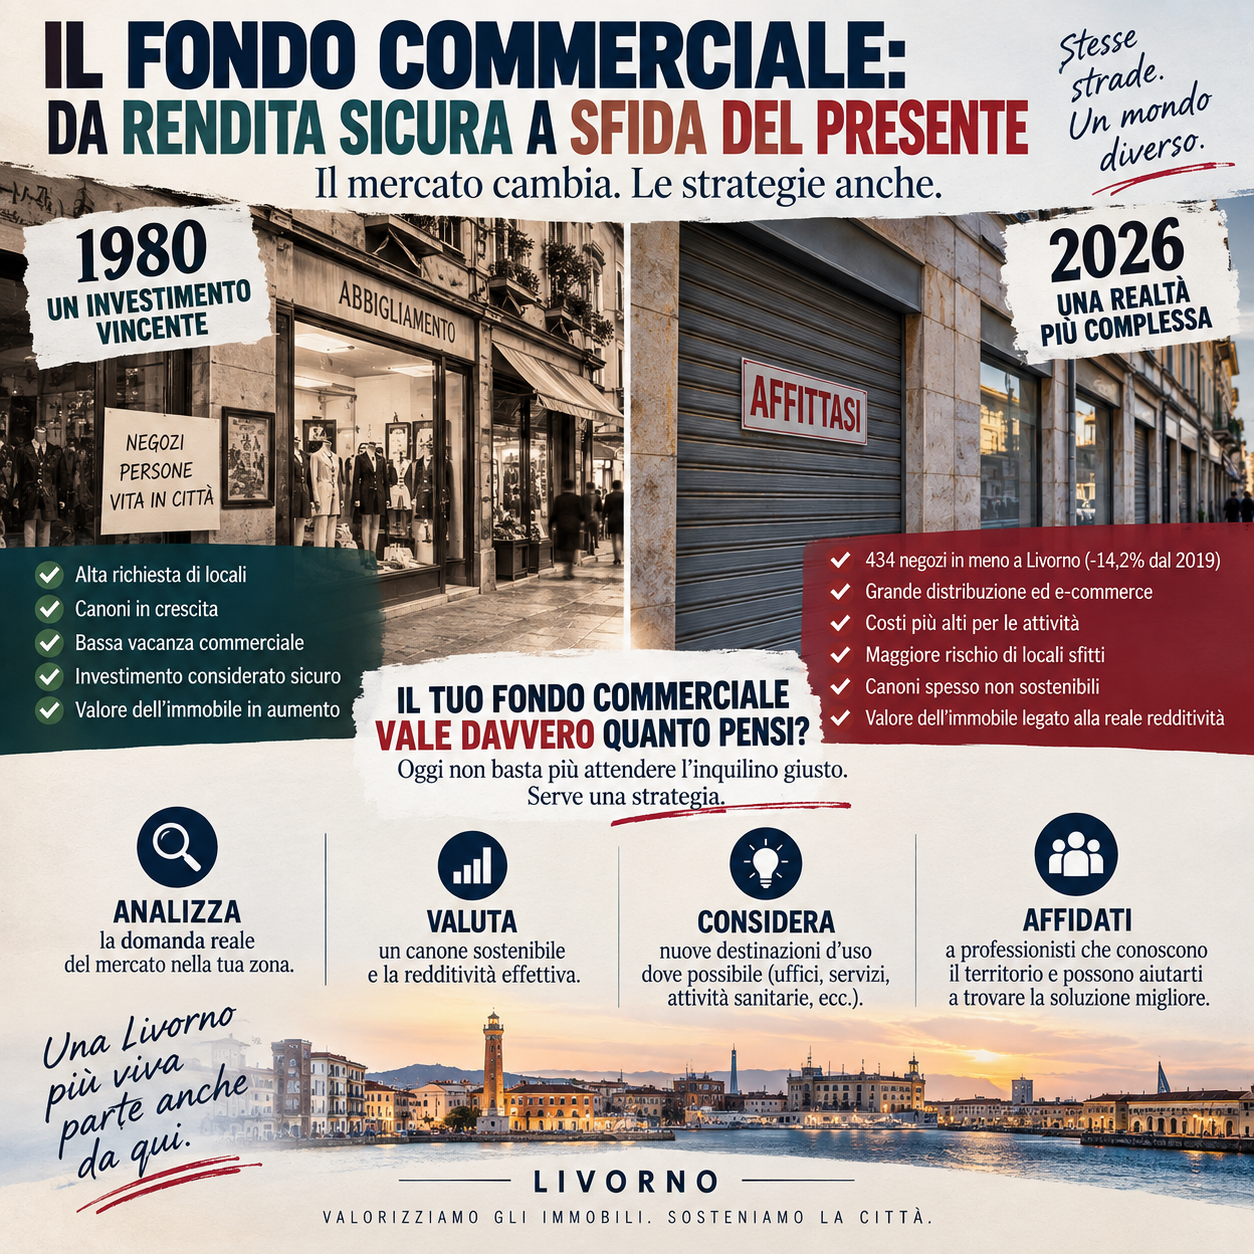
Fondo commerciale: è ancora un buon investimento? Come è cambiato il mercato e cosa dovrebbe fare oggi un proprietario
Negli anni ’80 possedere un negozio significava spesso avere una rendita sicura. Oggi è ancora così?
Per molti italiani il mattone è sempre stato sinonimo di sicurezza.
E tra gli investimenti immobiliari, per decenni, il fondo commerciale ha rappresentato una delle forme più interessanti di rendita.
Un buon locale in una strada frequentata trovava facilmente un commerciante disposto ad affittarlo. I contratti erano lunghi, il turnover relativamente contenuto e, soprattutto nelle posizioni migliori, i canoni tendevano a crescere nel tempo.
Possedere le mura di un negozio significava quindi avere un patrimonio immobiliare e, contemporaneamente, una fonte di reddito.
Ma il mercato del 2026 è profondamente diverso da quello degli anni ’80 e ’90.
E alcuni dati recentemente pubblicati su Livorno rappresentano un’occasione per affrontare un tema che riguarda direttamente migliaia di proprietari di immobili commerciali.
A Livorno 434 attività in meno in sei anni
Secondo i dati Confesercenti riportati da Il Tirreno, nel Comune di Livorno le attività registrate sono passate da 3.053 nel 2019 a 2.619 nel 2025.
Significa:
434 attività in meno in sei anni, pari a una riduzione del 14,2%.
Nell’intera provincia di Livorno la dinamica è molto simile: dalle 6.141 imprese registrate nel 2019 alle 5.324 del 2025, con una diminuzione di 817 attività, pari al 13,3%.
Ma sarebbe sbagliato interpretare questi numeri come un fenomeno esclusivamente livornese.
La trasformazione del commercio di prossimità interessa da anni gran parte d’Italia.
Ed è proprio questo il punto che dovrebbe interessare chi possiede un immobile commerciale.
Se diminuisce il numero delle attività che hanno bisogno di un negozio fisico, mentre il numero dei locali disponibili non diminuisce nella stessa proporzione, cambia inevitabilmente il rapporto tra domanda e offerta.
E quando cambia la domanda, prima o poi cambiano anche canoni e valori immobiliari.
Perché sono scomparsi tanti negozi?
Non esiste una sola causa.
Il commercio tradizionale è stato investito da diverse trasformazioni che si sono sovrapposte nel tempo.
Prima sono arrivati i grandi centri commerciali
La grande distribuzione non ha offerto al consumatore soltanto prezzi competitivi.
Ha modificato l’intera esperienza d’acquisto.
Grande parcheggio generalmente gratuito, numerosi negozi nello stesso luogo, supermercato, ristorazione, servizi, ambienti climatizzati d’estate e coperti quando piove.
Per una famiglia significa poter concentrare molti acquisti in un’unica uscita.
Il piccolo negozio cittadino si è quindi trovato a competere non soltanto sul prezzo e sul prodotto, ma anche sulla comodità.
Poi è arrivato l’e-commerce
La seconda rivoluzione è stata ancora più radicale.
Oggi dal divano di casa possiamo confrontare decine di prodotti, leggere recensioni, confrontare prezzi e ordinare in pochi minuti ciò che ci serve.
In molti casi la merce arriva il giorno successivo.
Secondo Unioncamere, nell’arco di dieci anni il numero delle imprese italiane specializzate nell’e-commerce è più che triplicato, passando da circa 13.300 nel 2014 a oltre 43.000 nel 2024.
Dati Unioncamere sulla crescita dell’e-commerce
Nel frattempo sono cambiate le abitudini dei consumatori.
Ed è difficile immaginare che questo processo possa invertirsi.
Nel frattempo sono aumentati i costi di chi tiene aperto un negozio
Il commerciante tradizionale deve sostenere una struttura di costi importante:
affitto, personale, utenze, contributi, assicurazioni, fiscalità, TARI, pubblicità, arredamento, manutenzione e soprattutto il capitale immobilizzato nelle merci.
A questo si aggiunge un consumatore diventato molto più capace di confrontare i prezzi.
È quindi cambiata una variabile fondamentale:
quanto affitto può realmente permettersi di pagare un’attività?
Ed è qui che il problema commerciale diventa un problema immobiliare.
Il canone che vorremmo ottenere non è necessariamente il canone che il mercato può sostenere
Questo è probabilmente il cambiamento culturale più importante per chi possiede un fondo commerciale.
Il proprietario tende comprensibilmente a ragionare sulla base del passato:
“Questo negozio è sempre stato affittato a 1.500 euro.”
Oppure:
“Dieci anni fa mi davano 1.800 euro.”
Sono informazioni interessanti.
Ma non determinano il valore locativo attuale.
La domanda corretta è:
Quanto può pagare oggi un’attività economicamente sostenibile per lavorare in questo locale?
Perché il canone non può essere scollegato dal fatturato che quella posizione e quel tipo di attività possono realisticamente generare.
Un fondo vuoto a 1.500 euro rende meno di un fondo affittato a 1.000
Può sembrare banale, ma nella pratica non sempre viene considerato.
Facciamo un esempio.
Supponiamo che un proprietario ritenga corretto un canone di:
1.500 euro al mese.
Significa un reddito lordo teorico di:
18.000 euro l’anno.
Arriva però un’attività affidabile che propone 1.100 euro al mese.
Il proprietario rifiuta perché considera l’offerta troppo bassa.
Passano 18 mesi prima di trovare qualcuno disposto a pagare i 1.500 euro richiesti.
Nel frattempo il mancato incasso teorico è stato:
1.500 × 18 = 27.000 euro.
Il nuovo inquilino dovrebbe pagare per parecchio tempo il maggiore canone prima che il proprietario recuperi quanto perso durante la vacanza dell’immobile.
E durante quei 18 mesi il locale non è stato necessariamente a costo zero.
Il rendimento immobiliare non dipende dal canone nominale.
Dipende da:
canone × continuità dell’occupazione × affidabilità dell’inquilino – costi – rischio.
Questo cambia completamente la prospettiva.
Il vero costo nascosto si chiama “vacancy”
Nel mercato immobiliare professionale esiste un concetto fondamentale: vacancy, cioè il periodo nel quale l’immobile rimane sfitto.
È un elemento decisivo nella valutazione degli immobili a reddito.
Un fondo che può teoricamente produrre 18.000 euro l’anno ma rimane mediamente vuoto per lunghi periodi non ha la stessa qualità reddituale di un immobile che produce 14.000 euro con continuità.
Per questo oggi, quando valutiamo un fondo commerciale, non dovremmo domandarci soltanto:
“A quanto posso affittarlo?”
Dovremmo domandarci anche:
“Quanto tempo servirà realisticamente per affittarlo?”
E ancora:
“Quanto è probabile che l’attività riesca a sostenere quel canone per sei, nove o dodici anni?”
Anche scegliere l’inquilino diventa più importante
Se il mercato commerciale è diventato più difficile, la solvibilità iniziale non basta.
Un’attività potrebbe essere perfettamente in grado di versare deposito cauzionale e primi canoni, ma avere un modello economico poco sostenibile.
Per il proprietario, un’attività che chiude dopo diciotto mesi significa ricominciare:
locale vuoto, ricerca dell’inquilino, eventuali lavori, trattativa e nuovo rischio.
A volte quindi un ottimo conduttore a un canone leggermente inferiore vale economicamente più di un conduttore fragile disposto a pagare il prezzo massimo.
Non tutti i fondi commerciali, però, sono uguali
Sarebbe altrettanto sbagliato concludere che il negozio fisico sia destinato a scomparire.
Alcune posizioni commerciali continuano ad avere una forte domanda.
La differenza tra immobili commerciali, però, probabilmente aumenterà.
Un fondo con:
forte passaggio pedonale, ottima visibilità, parcheggi nelle vicinanze, buona accessibilità, ampie vetrine, superficie facilmente utilizzabile e posizione strategica
può continuare a essere un eccellente investimento.
Un locale secondario, scarsamente visibile, difficile da raggiungere e concepito per un tipo di commercio che sta scomparendo può invece incontrare difficoltà crescenti.
In altre parole:
non esiste più semplicemente “il valore dei fondi commerciali”. Esiste il valore di quel fondo, in quella posizione, per gli utilizzi che il mercato oggi richiede.
Il futuro non è necessariamente il negozio
Ed è forse questa la riflessione più importante per chi possiede un fondo rimasto vuoto da molto tempo.
Continuare ad abbassare il canone potrebbe non essere l’unica soluzione.
Bisogna chiedersi:
Qual è oggi il miglior utilizzo possibile di questo immobile?
Il commercio tradizionale è soltanto una delle possibilità.
A seconda delle caratteristiche del locale, della posizione e naturalmente delle norme urbanistiche, edilizie, igienico-sanitarie e condominiali applicabili, potrebbero essere valutati utilizzi differenti:
studi professionali, uffici, attività sanitarie, servizi alla persona, attività legate al benessere, spazi professionali o altre funzioni compatibili.
E in determinati casi potrebbe essere opportuno verificare anche la possibilità di un cambio di destinazione d’uso, quando urbanisticamente e tecnicamente consentito.
Attenzione: non significa che ogni negozio possa essere trasformato in abitazione o che tale trasformazione sia sempre conveniente.
Significa esattamente il contrario:
prima di decidere bisogna studiare l’immobile.
Vendere, affittare, trasformare o aspettare?
È questa, secondo noi, la vera valutazione che dovrebbe fare oggi il proprietario di un fondo commerciale.
Non esiste una risposta valida per tutti.
Un immobile potrebbe avere ancora un’eccellente vocazione commerciale e meritare di essere conservato e affittato.
Un altro potrebbe richiedere semplicemente un canone più aderente al mercato.
Per un terzo potrebbe essere conveniente effettuare alcuni lavori per renderlo appetibile a categorie diverse di utilizzatori.
Per un altro ancora potrebbe essere più razionale valutare la vendita.
E in alcuni casi potrebbe emergere la convenienza di verificare una diversa destinazione.
La decisione dovrebbe derivare dai numeri, non dall’abitudine.
Quanto vale allora oggi un fondo commerciale?
Questa è probabilmente la domanda che ci viene posta più frequentemente.
La risposta è che non basta moltiplicare i metri quadrati per un prezzo medio di zona.
Per un immobile commerciale bisogna analizzare almeno:
posizione e passaggio, visibilità e numero delle vetrine, accessibilità e parcheggi, superficie e distribuzione interna, stato dell’immobile, destinazioni consentite, domanda effettiva di locazione, canone realisticamente ottenibile, tempi medi necessari per trovare un conduttore, rischio di vacancy e rendimento richiesto da un eventuale investitore.
Solo mettendo insieme questi elementi possiamo arrivare a una valutazione economicamente sensata.
Il mercato è cambiato. Anche il proprietario deve cambiare strategia.
La chiusura di 434 attività a Livorno in sei anni non deve essere interpretata come l’annuncio della morte del commercio.
Deve però rappresentare un campanello d’allarme.
Possedere un fondo commerciale nel 2026 richiede una gestione più attiva rispetto al passato.
Aspettare semplicemente che arrivi qualcuno disposto a pagare il canone che abbiamo in mente può diventare una strategia molto costosa.
Occorre conoscere il mercato, comprendere quali attività stanno crescendo e quali stanno diminuendo, valutare la sostenibilità del canone e, quando necessario, essere disponibili a ripensare l’utilizzo dell’immobile.
Perché il valore di un fondo commerciale non è scritto sulla serranda.
È determinato dalla sua capacità di rispondere alle esigenze del mercato di oggi.
Hai un fondo commerciale vuoto o che fatichi ad affittare?
Prima di decidere semplicemente di abbassare il prezzo, può essere utile effettuare un’analisi più completa.
In Agenzia Immobiliare Toscanamare possiamo studiare insieme la situazione dell’immobile: domanda presente nella zona, valore di vendita, canone realisticamente sostenibile, potenziali utilizzatori e, quando esistono le condizioni, possibili strategie alternative da approfondire con i tecnici competenti.
Non sempre la soluzione è vendere.
Non sempre è affittare.
E non sempre il problema è il prezzo.
Il primo passo è capire che cosa può diventare oggi quell’immobile e quale scelta può produrre il risultato migliore per il proprietario.
Agenzia Immobiliare Toscanamare
Persone, case, storie vere.
